НДС 22% и НДС на УСН в 2026 году: что изменилось для бизнеса и как не потерять прибыль
Бизнесу в 2026 году в России предстоит серьезное испытание: грядет масштабная налоговая реформа. Базовая ставка НДС увеличивается с 20% до 22%, что грозит снижением маржи компаний. Казалось бы, +2% к налогу такая мелочь. Но на деле эти изменения съедают ощутимую долю прибыли. Как руководитель интернет-маркетингового агентства и маркетолог, я знаю, насколько важно подготовиться заранее. В этой статье расскажу, что делать бизнесу в 2026 году, чтобы не потерять в прибыли. Также разберем главные нововведения, типичные ошибки, простую формулу “удара” и план действий по сохранению прибыли.
Содержание:
- Что изменилось в налогах для бизнеса в 2026 году
- Как посчитать НДС 22%: начислить и выделить из суммы
- НДС на УСН в 2026 году: лимит и ставки 5% и 7%
- Какую ставку выбрать на УСН: 5%, 7% или 22% с вычетами
- Как посчитать, сколько прибыли забирает НДС 22%
- Как пересчитать цены и рекламный бюджет после повышения НДС
- Ошибки бизнеса после повышения НДС
- План действий: что сделать в 2026 году
- Как мы помогаем пересчитать бюджет под НДС 22%
- Частые вопросы про НДС 22% и НДС на УСН
- Заключение: что сделать в ближайший месяц
С января 2026 года каждый счет от поставщика на общей системе стал чуть дороже: базовая ставка НДС поднялась до 22%. Для упрощенки перемены серьезнее. Компания или ИП, чей доход перевалил за 20 млн ₽, теперь сама начисляет налог покупателям и решает, работать ли по 22% с вычетами или по сниженной ставке 5% либо 7%, где вычетов нет. За три квартала стало понятно, что предпринимателей волнуют уже не прогнозы, а практика: как не ошибиться в расчетах, какую ставку держать на упрощенке и во что реформа обошлась их марже.
Если нужен ответ в двух строчках. Добавить налог к цене без НДС: умножаем на 0,22. Достать налог из суммы, где он уже есть: умножаем на 22 и делим на 122. Упрощенцы платят НДС, когда их доход с начала года больше 20 млн ₽, и эту планку летом 2026 года оставили без изменений до 2029 года. Сниженная ставка 5% доступна при доходе до 272,5 млн ₽, 7% до 490,5 млн ₽. А тем, кто НДС не платит вовсе, реформа досталась через закупки: любой счет с налогом подорожал на 1,67%.
Дальше по порядку: формулы на живых цифрах, правила для упрощенки, выбор между ставками, подсчет потерь и то, как мы пересчитываем цены и рекламные бюджеты клиентов под 22%.
Что изменилось в налогах для бизнеса в 2026 году
Реформу обсуждали почти весь 2025 год, а с 1 января она работает. Закон № 425-ФЗ подписан 28 ноября 2025 года, и бизнес уже отчитался по новым правилам за три квартала. Для большинства компаний главная новость одна: НДС подорожал и добрался до упрощенки. Остальные поправки бьют точечно, по отдельным группам: работодателям малого бизнеса, IT-отрасли, предпринимателям на патенте.
НДС 22%: с какого числа и для каких операций
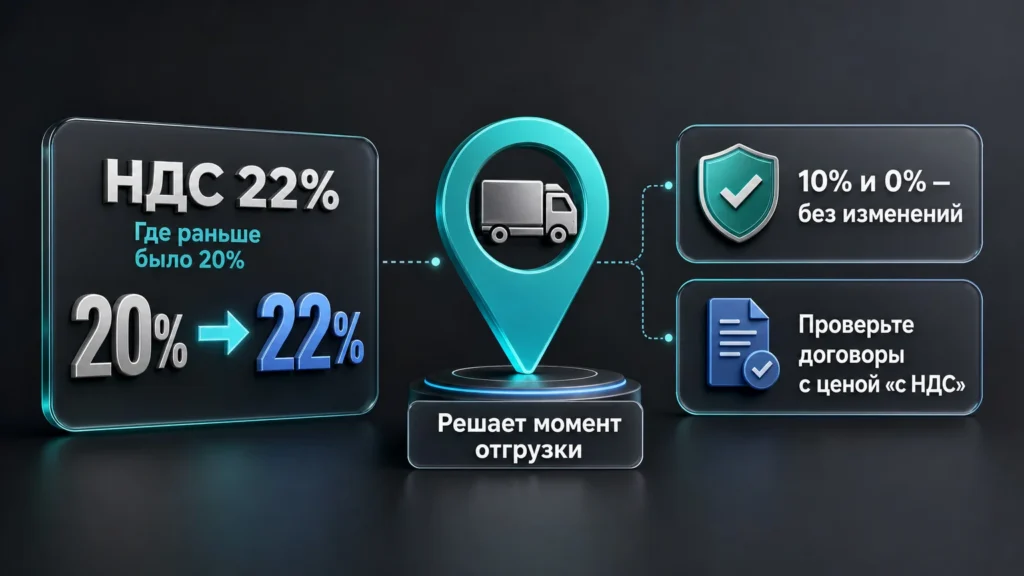
Двадцать два процента бизнес начисляет с 1 января 2026 года везде, где раньше стояли двадцать: на стройматериалы и станки, аренду офиса, перевозки, рекламу, программирование и консультации. Льготные 10% на еду, детские вещи, лекарства и медицинские изделия реформа не тронула, экспорт по-прежнему облагается по нулевой ставке.
Какую ставку ставить в документе, решает момент отгрузки товара или сдачи работ. Подписали контракт в декабре 2025-го, а поставили продукцию в феврале 2026-го: считаете по 22%. С авансами похожая история. Деньги пришли в 2025 году, налог с них взяли по расчетной ставке 20/120, а отгрузка случилась уже в новом году, значит, по отгрузке налог считается по 22%. Кто покрывает разницу, определяет текст договора о цене. Поэтому долгие контракты с твердой суммой «с НДС» мы советуем перечитать, подробнее об этом в чек-листе ниже.
Компания на общей системе почти не ощутила рост ставки при покупках: она забирает входящий налог вычетом. Сильнее всех пострадали две группы. Первая: те, кто НДС не платит и вычета лишен. Вторая: продавцы частным клиентам, которые не рискнули поднять цены на витрине.
Что еще поменялось: взносы, патент, налог на прибыль
Помимо НДС, в 2026 году выросли и другие обязательные платежи. Мы перечислим только то, с чем чаще сталкиваются наши клиенты: малый бизнес с наемными сотрудниками, IT-студии, ИП на патенте. В каждом пункте есть отраслевые исключения, так что точные суммы для своей компании уточняйте у бухгалтера.
Все перечисленное повышает постоянные расходы, поэтому считать эффект от НДС в отрыве от взносов бессмысленно. Закладывайте их в один пересчет цен и бюджета.
Как посчитать НДС 22%: начислить и выделить из суммы
С расчетами путаются чаще, чем с правилами. Типичные промахи: прибавить 22% к сумме, в которой налог уже сидит, или по старой памяти делить на 1,2. Ниже обе операции разобраны на конкретных счетах, а в конце есть таблица для Excel. Для ставок 5, 7 и 10% принцип такой же, меняются только числа в формуле.
Начислить НДС сверху
Эта операция нужна, когда вы знаете свою цену без налога и хотите получить итог для счета. Типичная ситуация: дизайн-студия на общей системе посчитала работу по часам и марже, получилось 100 000 ₽, а клиенту нужен счет с НДС.
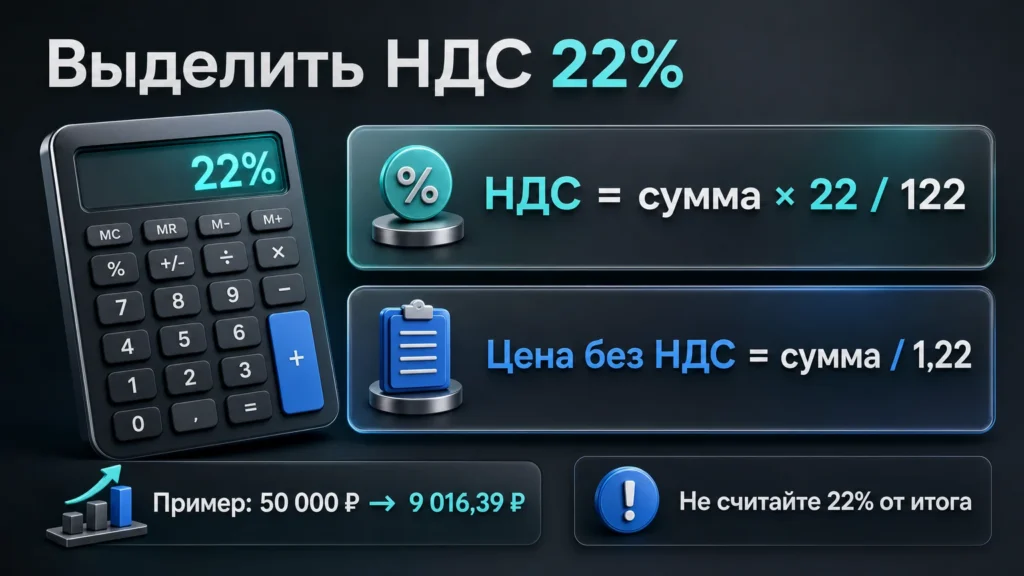
Налог: 100 000 × 0,22 = 22 000 ₽. Итог к оплате: 100 000 × 1,22 = 122 000 ₽. В счете так и пишут: 122 000 ₽, из них НДС 22% 22 000 ₽.
Выделить НДС из суммы
Обратная задача возникает, когда налог уже спрятан в цене: в чеке магазина, в счете поставщика, в сумме пополнения рекламного кабинета. Итог нужно разложить на две части: деньги продавца и налог для бюджета.
Допустим, транспортная компания выставила счет на 50 000 ₽ с НДС. Налог внутри: 50 000 × 22 / 122 = 9 016,39 ₽. Стоимость самой перевозки: 50 000 / 1,22 = 40 983,61 ₽. Если по ошибке взять 22% от 50 000, выйдет 11 000 ₽, это почти на 2 000 ₽ больше правильного ответа. Процент считается от цены без налога, а не от итога.
Формулы для Excel и таблица коэффициентов
Когда пересчитывать приходится целый прайс, удобнее один раз вписать формулу в первую строку и протянуть вниз. В примерах исходное число стоит в ячейке A2, а функция ОКРУГЛ оставляет два знака после запятой. Формулы подходят для русского Excel и Google Таблиц. В англоязычном Excel пишите ROUND и разделяйте аргументы запятой.
| Задача | Что вписать в ячейку | Результат, если в A2 стоит 100 000 ₽ |
| Добавить НДС 22% к цене без налога | =ОКРУГЛ(A2*0,22;2) | 22 000 ₽ налога |
| Получить итог с НДС 22% | =ОКРУГЛ(A2*1,22;2) | 122 000 ₽ к оплате |
| Найти НДС 22% внутри суммы | =ОКРУГЛ(A2*22/122;2) | 18 032,79 ₽ налога |
| Убрать НДС 22% из суммы | =ОКРУГЛ(A2/1,22;2) | 81 967,21 ₽ без налога |
| Найти НДС 10% внутри суммы | =ОКРУГЛ(A2*10/110;2) | 9 090,91 ₽ налога |
| Найти НДС 7% внутри суммы (УСН) | =ОКРУГЛ(A2*7/107;2) | 6 542,06 ₽ налога |
| Найти НДС 5% внутри суммы (УСН) | =ОКРУГЛ(A2*5/105;2) | 4 761,90 ₽ налога |
Одна деталь для больших прайсов. Если округлять каждую строку отдельно, а потом сложить, итог может на несколько копеек разойтись с налогом, посчитанным от общей суммы. Бухгалтерия покупателя такие расхождения замечает, поэтому заранее решите, как округляете: построчно или по документу целиком.
НДС на УСН в 2026 году: лимит и ставки 5% и 7%
Для малого бизнеса это главное изменение года. Раньше упрощенец вспоминал про НДС в двух случаях: при ввозе товаров из-за границы и когда выступал налоговым агентом, например арендуя муниципальное помещение. С 2026 года освобождение от налога держится только на небольшом доходе, а тот, кто вырос, выбирает ставку. Разберем, кто попадает под налог, с какого месяца, что будет в 2027 году и чем отличаются сниженные ставки.
Кто платит НДС на УСН и с какого месяца
Освобождение от налога у упрощенца сохраняется само собой, без заявлений в инспекцию, пока выполняются оба условия: за 2025 год доход уложился в 20 млн ₽, и в 2026-м с января по текущий месяц он тоже не вышел за 20 млн ₽. Правило одинаковое для ООО и ИП и не зависит от объекта, «доходы» у вас или «доходы минус расходы».
Если в 2025 году компания заработала больше 20 млн ₽, налог она начисляет с первого дня 2026 года. Если планка пройдена уже в этом году, НДС появляется с начала следующего месяца. Пример: салон мебели на УСН 6% к концу августа собрал 20,4 млн ₽ с начала года. Значит, все продажи с 1 сентября идут с налогом, и сентябрьские счета клиентам нужно выставлять уже по-новому.
Вместе со статусом плательщика появляются новые обязанности:
Какой порог будет в 2027 году и дальше
Изначально 425-ФЗ предусматривал лесенку: в 2026 году 20 млн ₽, в 2027-м 15 млн ₽, а с 2028-го 10 млн ₽. Весной этот график активно обсуждали, и в июле от него отказались. По закону, опубликованному 4 июля 2026 года, планка 20 млн ₽ остается на 2027, 2028 и 2029 годы. ФНС сообщила об этом на своем сайте 5 июля.
На практике это значит следующее. Если ИП заработает за 2026 год меньше 20 млн ₽, в январе 2027 года он продолжит работать без НДС и станет плательщиком, только когда доход нового года превысит те же 20 млн ₽. Подстраивать бизнес под 15 млн ₽ не нужно. В сети до сих пор много весенних материалов, где снижение порога подано как решенное дело. Смотрите на дату публикации, прежде чем что-то менять.
Ставки 5% и 7%: правила применения
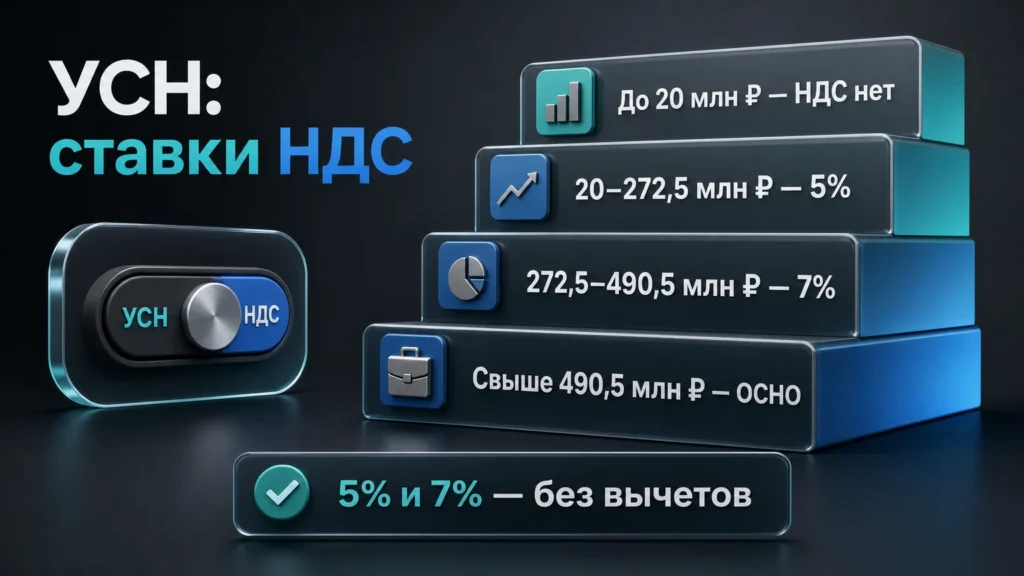
Упрощенец, который стал плательщиком, решает, по какой схеме жить. Схема первая: обычные ставки 22%, 10% или 0%, и тогда налог, уплаченный поставщикам, можно вычитать. Схема вторая: специальная ставка 5% или 7%, но без единого вычета. Какая из специальных ставок положена, определяет доход с начала года.
| Доход упрощенца с 1 января 2026 года | Что с НДС |
| не больше 20 млн ₽ | налог не платится |
| больше 20 млн ₽, но не больше 272,5 млн ₽ | можно платить 5% |
| больше 272,5 млн ₽, но не больше 490,5 млн ₽ | можно платить 7% |
| больше 490,5 млн ₽ | упрощенка заканчивается, переход на общую систему |
Откуда такие некруглые цифры: в законе заложены 250 и 450 млн ₽, а каждый год их умножают на коэффициент-дефлятор. Для 2026 года он равен 1,090. Значения на 2027 год появятся, когда утвердят новый коэффициент. Если в течение года доход перерос 272,5 млн ₽, начиная со следующего месяца налог считают по 7%.
На специальной ставке придется оставаться три года, это двенадцать кварталов подряд. Для новичков 2026 года есть послабление: тот, кто выбрал 5% или 7% впервые, может отказаться от нее в течение четырех кварталов после первой поданной декларации. Если ставку взяли не глядя, а потом посчитали и увидели, что вычеты выгоднее, этим окном стоит воспользоваться, пока оно открыто.
Какую ставку выбрать на УСН: 5%, 7% или 22% с вычетами
На первый взгляд выбор очевиден: пять меньше двадцати двух. Но сама цифра ставки вводит в заблуждение. При 22% вы уменьшаете налог на сумму НДС, которую отдали поставщикам. При 5% этот входящий налог никуда не уходит и просто увеличивает ваши расходы. Поэтому решают две вещи: какую часть выручки съедают закупки с НДС и кто ваши покупатели. Сначала сравним схемы, потом найдем точку, где они уравниваются.
| Спецставка 5% или 7% | Общая ставка 22% | |
| С чего платится налог | со всей выручки без НДС | с разницы между налогом от продаж и налогом, который заплатили поставщикам |
| Кому обычно выгодна | агентствам, салонам, клиникам, студиям, рознице с высокой наценкой | оптовикам, производствам, стройке с крупными закупками у компаний на ОСНО |
| Что получает покупатель на ОСНО | вычет только 5% или 7% | полный вычет 22% |
| Нагрузка на бухгалтерию | ниже: вычеты подтверждать не нужно | выше: каждую входящую счет-фактуру проверяют |
Точку равенства легко найти на бумаге. Примем выручку без налога за 100. По спецставке 5% вы заплатите 5. По общей ставке заплатите 22% от выручки за вычетом закупок у плательщиков НДС. Чтобы налог по 22% тоже вышел равным 5, закупки должны составить около 77 из 100. Для 7% такая граница проходит примерно на 68. Получается простое правило: если закупки с НДС выше этих долей, выгоднее 22% с вычетами, если ниже, выгоднее спецставка.
Возьмем оптового продавца стройматериалов на упрощенке. За квартал он выручил 30 млн ₽ без налога, а у поставщиков на общей системе купил товара на 25 млн ₽ без налога, это 83% выручки. По ставке 5% он отдаст бюджету 1,5 млн ₽. По ставке 22% получится (30 − 25) × 0,22 = 1,1 млн ₽, на 400 тыс. ₽ меньше. У маркетингового агентства, стоматологии или студии закупки обычно занимают 10–20% выручки, и там спецставка почти всегда дешевле.
Не забывайте и о покупателях. Компания на общей системе, купив у вас услугу по 5%, вычтет только эти 5%, и в тендере предложение плательщика полной ставки для нее выгоднее. Когда основная выручка идет от корпоративных заказчиков, госзакупок или продаж на B2B-площадках, общая ставка иногда оправдана даже при скромных закупках: она помогает не растерять клиентов. Считайте варианты с бухгалтером по фактическим оборотам последних двух-трех кварталов, прогнозы здесь плохой ориентир.
Как посчитать, сколько прибыли забирает НДС 22%
Теперь о том, что интересует собственника больше всего: сколько денег реформа вынула из бизнеса. Распространенная оценка «плюс два процента к расходам» неверна. Товар, который стоил 100 ₽ без налога, раньше обходился покупателю в 120 ₽, теперь в 122 ₽. Прибавка 2 ₽ к 120 дает 1,67%, а не 2%. Ниже два расчета: для тех, кто налог не платит, и для плательщиков, которые торгуют с частными клиентами.
Формула потерь, если вы не платите НДС
Упрощенец ниже порога и ИП на патенте чувствуют реформу через счета поставщиков: платят больше, а вычесть налог не могут. Посчитать годовую потерю можно за три шага.
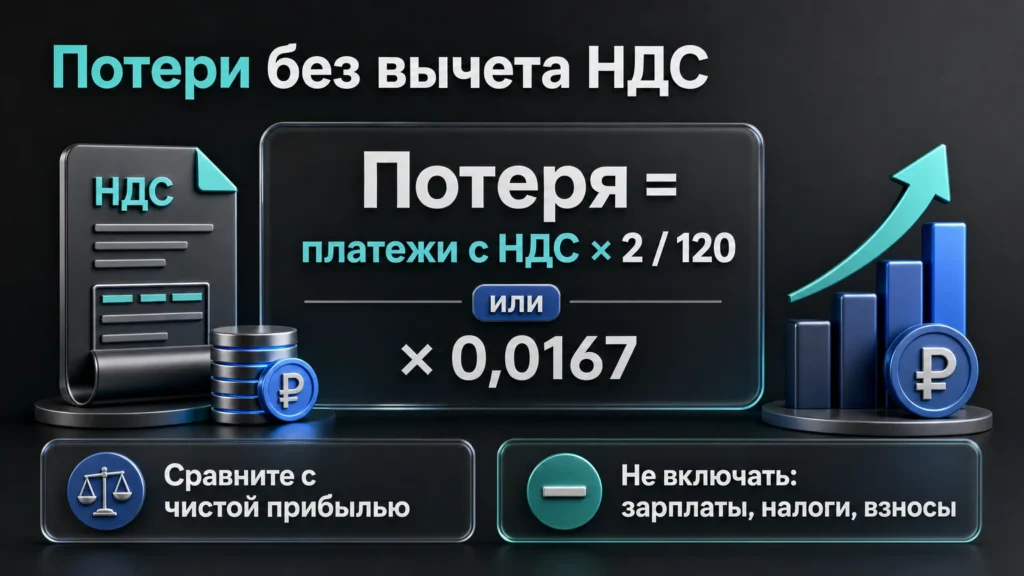
Шаг 1. Сложите годовые платежи компаниям и ИП, которые выставляют вам счета с НДС. Обычно это товар и сырье, аренда у собственника на общей системе, доставка, реклама в Яндекс Директе, VK Рекламе и на Авито, подрядчики, программы и онлайн-сервисы российских разработчиков. Зарплаты, налоги и взносы сюда не входят.
Шаг 2. Умножьте сумму на 2 и разделите на 120, это то же самое, что умножить на 0,0167. Если за год таких платежей набирается 12 млн ₽, реформа обходится вам в 12 000 000 × 2 / 120 = 200 000 ₽.
Шаг 3. Положите результат рядом с чистой прибылью. Прибыль 2 млн ₽: потеря 10%. Прибыль 5 млн ₽: потеря 4%.
У плательщика НДС, который продает людям, а не компаниям, картина иная. Вычеты по закупкам он получает, зато теряет на своей цене, если оставил ее прежней. Раньше из каждых 120 ₽ на кассе ему оставалось 100 ₽, а теперь из тех же 120 ₽ ему достается 98,36 ₽. Магазин с годовой выручкой 50 млн ₽ с налогом при старой ставке получал 41,67 млн ₽ без НДС, при новой получает 40,98 млн ₽. Около 683 тыс. ₽ в год ушли бюджету прямо из прибыли.
В какой зоне риска ваша прибыль
Двести тысяч рублей один бизнес не заметит, а для другого они означают убыточный год. Поэтому абсолютную цифру полезно перевести в проценты от прибыли: так понятнее, насколько глубоко придется менять экономику. Делите потерю на чистую прибыль за год и умножайте на 100. В нашем примере 200 000 / 2 000 000 × 100 = 10%.
Дальше смотрите, куда попал результат:
1. Меньше 5%. Бизнес переварит рост налога без резких движений. Хватит торга с ключевыми поставщиками, небольшой корректировки цен на товары с дорогими закупками и привычки раз в месяц сверять маржу.
2. От 5 до 10%. Здесь уже нужен разбор. Проверьте, какие рекламные каналы окупаются, а какие нет, перечитайте договоры с крупнейшими поставщиками, поищите резерв в 2–3% в доставке, аренде и услугах подрядчиков.
3. Больше 10%. Точечными мерами не обойтись. Придется поэтапно поднимать цены, убирать позиции с мизерной наценкой, пересчитывать режим и ставку НДС и видеть прибыль отдельно по каждому направлению. Для таких ситуаций пригодятся инструменты антикризисного управления: первым делом деньги и маржа, все остальное потом.
Резать расходы бесконечно нельзя, поэтому вторую половину задачи решает выручка. Даже небольшой рост продаж способен перекрыть потери из первых двух зон, и здесь пригодится разбор того, как увеличить продажи без пропорционального роста затрат.
Как пересчитать цены и рекламный бюджет после повышения НДС
Когда предприниматели подсчитывают последствия НДС, про рекламу вспоминают в последнюю очередь, хотя у многих наших клиентов она стоит на втором месте по расходам после закупок. Яндекс Директ, VK Реклама и Авито пополняются с налогом 22%. Компании на общей системе это не задевает, налог вернется вычетом. А вот упрощенцу без НДС или на ставке 5% налог при пополнении никто не вернет, и на сами показы денег остается меньше.
Пример. Вы кладете в рекламный кабинет 100 000 ₽. При старой ставке на объявления уходило 83 333 ₽, сейчас 81 967 ₽. При бюджете 300 000 ₽ в месяц реклама недополучает 4 098 ₽ ежемесячно, или около 49 000 ₽ за год. По сути, это почти пять дней работы кампаний. Чтобы количество заявок осталось прежним, пополнение придется увеличить на 1,67% или найти те же деньги в настройках.
Для клиентов на упрощенке мы ведем пересчет в три шага:
Цены для покупателей пересматривайте по тому же принципу. Поднимать весь прайс на одинаковые 2% бессмысленно. Начинайте с товаров и услуг, в себестоимости которых много закупок с налогом, а позиции, на которые приходят новые клиенты, по возможности не трогайте. Причину назовите прямо: у поставщиков с 2026 года выросла ставка НДС. Когда новые цены готовы, бюджет рекламы удобно пересобрать от плана продаж, об этом подробно в статье о том, как рассчитать бюджет на рекламу.

Заполните форму и получите консультацию и персональный план вашего продвижения с пошаговой стратегией.
Телефон*:
Ошибки бизнеса после повышения НДС
Три квартала работы по новым правилам показали, где бизнес теряет деньги чаще всего. Как правило, это не хитрые налоговые ловушки, а решения, принятые по инерции или отложенные на потом. Когда мы впервые разбираем с новым клиентом его экономику и рекламу, почти всегда находим хотя бы одну из ошибок ниже.
Семь ошибок, которые встречаются чаще всего
1. Думать, что НДС на упрощенке чужая забота. Даже ниже порога вы переплачиваете поставщикам 1,67%. А при растущем доходе можно стать плательщиком посреди года и обнаружить это, когда месяц уже закрыт счетами без налога. Сверяйте доход с начала года каждый месяц, а с весны особенно внимательно.
2. Брать 5%, не посчитав 22%. Спецставка выгодна не всем. Оптовик или производство, у которых закупки съедают больше 70–77% выручки, на 5% переплачивают, потому что лишаются вычетов. Пока для новичков 2026 года открыто окно выхода, проверьте оба варианта на реальных оборотах.
3. Забыть про длинные договоры. Если цена зафиксирована суммой с налогом или с припиской «включая НДС 20%», два пункта разницы при отгрузках 2026 года кто-то оплачивает. Когда допсоглашения нет, платит обычно продавец.
4. Отключить рекламу полностью. Без анализа такое сокращение режет поток заявок, и выручка падает сильнее, чем вы экономите на налоге. Разумнее найти, где реклама сливает бюджет, и убрать именно эти места.
5. Считать потерю по формуле «расходы × 2%». Цена с налогом выросла на 1,67%. Лишние 0,33 пункта на крупных оборотах превращаются в сотни тысяч рублей и подталкивают к завышенному повышению цен.
6. Поднять прайс равномерно. Если все подорожало на одну и ту же величину, клиенты уходят с ходовых позиций, а на товарах с дорогими закупками потеря все равно не покрыта. Повышение должно идти от себестоимости каждой позиции.
7. Делить бизнес, чтобы не перейти порог. Цепочку из нескольких ИП и ООО ради освобождения от налога инспекция видит и пересчитывает налоги с пенями и штрафами. Надежнее выбрать 5% или 7% и учесть ставку в цене.
План действий: что сделать в 2026 году
Готовиться уже поздно, теперь задача в том, чтобы донастроить бизнес. Нужно убедиться, что прайсы, договоры, программы учета и реклама живут по ставке 22%, а режим и ставка на упрощенке выбраны осознанно. С бухгалтером большую часть списка можно пройти за две-три недели. Мы делаем такие проверки для клиентов, чей маркетинг считается от юнит-экономики, и обычно идем в таком порядке.
Чек-лист: что проверить в ценах и договорах в 2026 году
1. Посчитайте по формуле выше, сколько налог забирает в рублях и какую долю прибыли. От этой цифры зависят все следующие шаги.
2. Сложите доход с января и спрогнозируйте его до конца года. Если упрощенец приближается к 20 млн ₽, подготовьте шаблоны счетов с налогом и настройте выставление счетов-фактур до того, как порог будет пройден.
3. Уже платите НДС на УСН? Сравните 5% или 7% с 22% и вычетами на данных двух-трех последних кварталов. Помните, что выйти из спецставки новичкам 2026 года разрешено только в течение четырех кварталов.
4. Откройте 1С, Контур, МойСклад, CRM и убедитесь, что в счетах, актах и УПД стоит 22%, а формулы в прайсах пересчитаны.
5. Перечитайте договоры с крупными поставщиками и покупателями. Если цена записана с налогом и без условий, добавьте пункт о том, что при смене ставки НДС цена пересматривается.

6. Меняйте цены выборочно, начиная с позиций, где закупки с налогом занимают большую часть себестоимости.
7. Переведите рекламный план в суммы без НДС и пересчитайте целевую цену заявки и окупаемость каждого канала.
8. Отложите деньги на квартальные платежи по НДС. Налог за квартал перечисляют тремя частями уже в следующем, и для того, кто только стал плательщиком, это новый регулярный отток.
Если по итогам первого пункта потери превышают 10% прибыли, одного чек-листа мало: цены, ассортимент и каналы продаж придется пересматривать вместе.
Оставьте заявку и консультацию бесплатно
Телефон*:
Как мы помогаем пересчитать бюджет под НДС 22%
Изнутри компании трудно увидеть, на чем она теряет после роста налогов: каждая статья расходов кажется нужной. Взгляд со стороны помогает, и для этого наше маркетинговое агентство проводит стратегическую сессию по расходам и маркетингу. Она рассчитана на собственника или директора и длится около двух часов.
Перед встречей мы просим выгрузку расходов: реклама, доставка, закупки, аренда, подрядчики. На сессии вместе разбираем, что подорожало из-за НДС и на сколько, какие источники заявок окупаются, а какие работают в минус, и куда можно перенести бюджет, не теряя обращений.
После сессии у вас остается документ, по которому можно работать:
Это план на ближайшие месяцы, а не отчет для архива: первые шаги из него можно сделать на следующий день.
Частые вопросы про НДС 22% и НДС на УСН
Собрали вопросы, которые клиенты чаще всего задают нам в 2026 году. Ответы общие: налоговые решения по вашей компании принимает бухгалтер, а мы помогаем с ценами, маржой и маркетингом.
С какого числа действует НДС 22%?
С 1 января 2026 года. В документе ставка определяется датой отгрузки или сдачи работ, дата подписания договора на нее не влияет.
Я на УСН и НДС не плачу. Меня коснулось повышение?
Если доход не дошел до 20 млн ₽, платить НДС самому не нужно. Но вы покупаете у поставщиков, арендодателей и рекламных площадок, которые работают с налогом, и их счета подорожали на 1,67%, а вычета у вас нет. Сколько это в рублях, покажет формула из раздела про потери прибыли.
Снизят ли порог НДС на УСН до 15 млн ₽ в 2027 году?
Нет. В июле 2026 года порог 20 млн ₽ закрепили на 2027–2029 годы. Материалы, где говорится о 15 млн ₽ в 2027 году, написаны до этого решения.
Нужно ли упрощенцу на ставке 5% выставлять счета-фактуры?
Да. Статус плательщика НДС обязывает выставлять счета-фактуры и вести книгу продаж при любой ставке. Покупатель на общей системе вычтет налог по той ставке, которая указана в документе, то есть 5% или 7%.
Изменился ли налог на прибыль в 2026 году?
Сама ставка нет: 25% действуют с 2025 года. Но прибыль, с которой этот налог считается, у многих стала меньше из-за подорожавших закупок и взносов.
Стоит ли повышать цены из-за роста НДС?
При марже ниже 15% поднимать цены хотя бы на часть ассортимента почти всегда придется. Ориентир 1–2% и только на позициях с крупными закупками у плательщиков налога. Повышение заметно выше роста НДС покупатели воспринимают как попытку заработать на реформе.
Не разорит ли реформа малый бизнес?
Нагрузка выросла, но малый бизнес уже проходил подъем НДС в 2019 году и отмену ЕНВД. Лучше других справляются те, кто посчитал потери в рублях и закрыл их ценами, экономией и ростом продаж. Если бюджет ограничен, начните с каналов, где видна стоимость каждой заявки, а о том, как продвигать малый бизнес, мы писали отдельно.
Заключение: что сделать в ближайший месяц
Время подготовки к реформе позади, и вопрос теперь другой: не переплачиваете ли вы из-за случайно выбранной ставки на упрощенке и не теряете ли маржу на ценах, которые в январе остались прежними. У тех, кто в 2026 году впервые перешел на 5% или 7%, окно для смены ставки еще открыто. А тем, кто приближается к 20 млн ₽, хватит времени настроить учет до первого счета с налогом. Начать стоит с одного расчета: сколько НДС забирает в рублях и в процентах от прибыли. Эта цифра подскажет, хватит ли пары правок или пора пересматривать цены и рекламу целиком.

Павел Соловьев — основатель и маркетолог компании «Новый курс»
Сам по себе НДС 22% редко ломает экономику бизнеса. Ломает то, что его никто не посчитал: прайс остался январским, бюджет рекламы планировали вместе с налогом, а ставку на упрощенке взяли по совету знакомых. Как только собственник видит потери в рублях, выход обычно находится за одну встречу. Наша часть работы в этот момент: показать, какая реклама приводит клиентов, а какая просто тратит деньги, подорожавшие на 1,67%.


Как выйти в ТОП на Яндекс Картах: 9 стратегий, нюансы и ошибки продвижения

Как привлекать клиентов ведущим и ивент-агентствам: стратегии, реклама, кейсы

Продвижение на рынке B2B: рабочие стратегии на 2026 год

Эффективное продвижение салона красоты

Применение нейросетей в рекламе и маркетинге

Тариф Авито «Оплата за просмотры»: полное руководство по настройке, экономии бюджета и повышению продаж

Сколько тратить на рекламу малому бизнесу: пошаговый расчет бюджета

 Приведем новых клиентов, заинтересованных в Ваших услугах!
Павел Соловьев — основатель и маркетолог компании «Новый курс»
В 2019 году, когда НДС подняли с 18 до 20%, многие компании первым делом сократили рекламу. В выигрыше оказались те, кто продолжил вкладываться: соперников в аукционе стало меньше, заявки подешевели. Сегодня ситуация повторяется. Разницу в 1,67% обычно удается вернуть чисткой и перенастройкой кампаний, не урезая бюджет, и тогда поток обращений не проседает.